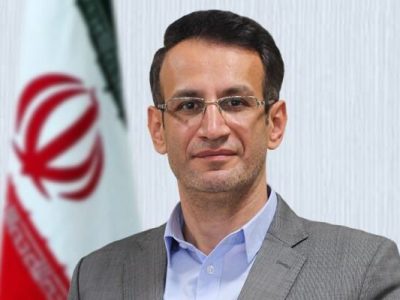
کیف پول شهروندی در نگاه دولت دیگر صرفاً ابزاری برای پرداختهای خرد نیست؛ ایدهای که قرار است با اتصال دولت، بانکها، کسبوکارها و شهروندان، مسیر تازهای برای ارائه خدمات عمومی و اقتصادی ایجاد کند. به گزارش آرمان جوان، حمیدرضا احمدیان، معاون حکمرانی الکترونیکی و هوشمندسازی سازمان اداری و استخدامی کشور، در یک پنل تخصصی درباره […]
کیف پول شهروندی در نگاه دولت دیگر صرفاً ابزاری برای پرداختهای خرد نیست؛ ایدهای که قرار است با اتصال دولت، بانکها، کسبوکارها و شهروندان، مسیر تازهای برای ارائه خدمات عمومی و اقتصادی ایجاد کند.
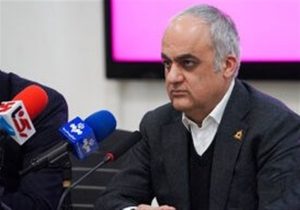
به گزارش آرمان جوان، حمیدرضا احمدیان، معاون حکمرانی الکترونیکی و هوشمندسازی سازمان اداری و استخدامی کشور، در یک پنل تخصصی درباره آینده کیف پول شهروندی، تأکید کرد که این ابزار باید فراتر از مفهوم سنتی پرداخت تعریف شود و به بخشی از یک زیستبوم یکپارچه خدمات عمومی و اقتصادی تبدیل شود.
کیف پول شهروندی فقط برای پرداخت نیست
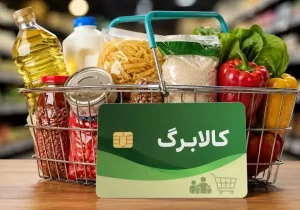
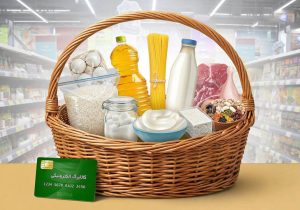
احمدیان با اشاره به تجربه برخی کشورها گفت کیف پول شهروندی میتواند مجموعهای از خدمات دولت و بخش عمومی را در کنار خدمات پرداخت در اختیار شهروندان قرار دهد. به این ترتیب، پرداخت تنها یکی از اجزای کیف پول خواهد بود و خدماتی مانند حمایتهای معیشتی، اعتبار خرید و یارانه انرژی نیز میتوانند در این ساختار قرار بگیرند.
به گفته او، پیش از توسعه کیف پول شهروندی باید اجزای این زیستبوم مشخص شود؛ از شهروند و بانک گرفته تا شرکتهای پرداخت، دستگاههای دولتی و کسبوکارها. همچنین قواعد مشارکت، تنظیمگری و نحوه تبادل اطلاعات میان این بخشها باید از ابتدا روشن باشد.
رقابت کیف پولها یا اتصال آنها؟
یکی از چالشهای مهم در مسیر توسعه کیف پول شهروندی، نحوه تعامل کیف پولهای مختلف با یکدیگر است. از نگاه احمدیان، هدف نباید افزایش تعداد کیف پولها باشد؛ بلکه باید امکان تعامل و اتصال کیف پولهای مختلف فراهم شود تا شهروند بتواند بدون گرفتار شدن در اکوسیستمهای جداگانه از خدمات مورد نیاز خود استفاده کند.
این رویکرد میتواند زمینه شکلگیری یک شبکه خدماتی گستردهتر را فراهم کند؛ شبکهای که در آن دولت نقش تسهیلگر داشته باشد و بخش خصوصی نیز امکان ارائه خدمات و توسعه کسبوکارهای نوآورانه را پیدا کند.
باشگاه ایرانیان؛ یکی از مسیرهای اجرای ایده کیف پول
معاون سازمان اداری و استخدامی کشور همچنین به پروژه «باشگاه ایرانیان» اشاره کرد؛ طرحی که با هدف ایجاد یک محیط کسبوکاری کامل برای کارکنان دولت دنبال میشود و میتواند بخشی از ظرفیتهای کیف پول شهروندی را در اختیار این گروه قرار دهد.
در چنین مدلی، کیف پول میتواند علاوه بر ابزار پرداخت، بستری برای ارائه اعتبار، خدمات رفاهی و حمایتهای اقتصادی باشد و به افزایش اعتبار اقتصادی و اجتماعی کاربران در یک زیستبوم دیجیتال کمک کند.
چرا کیف پول شهروندی هنوز فراگیر نشده است؟
ایده کیف پول شهروندی در ایران موضوع تازهای نیست و طی حدود یک دهه گذشته طرحهای مختلفی برای اجرای آن مطرح شده است. با این حال، برخی تلاشها از جمله پروژههای شهری، به دلیل کامل نشدن الزامات قانونی، نظارتی و ساختار رقابتی نتوانستند به یک اکوسیستم پایدار تبدیل شوند.
احمدیان معتقد است برای عبور از این وضعیت، تنظیمگری نیز باید از حالت واکنشی فاصله بگیرد و پیش از شکلگیری فناوریها و مدلهای جدید کسبوکار، چارچوبهای لازم را مشخص کند.
داده؛ بخش جداییناپذیر کیف پول شهروندی
توسعه کیف پول تنها به مسائل پرداخت محدود نمیشود و موضوع حکمرانی داده نیز در مرکز این تحول قرار دارد. اطلاعات تولیدشده در چنین زیستبومی میتواند بخش مهمی از فرایند ارائه خدمات را شکل دهد؛ بنابراین نحوه جمعآوری، استفاده، اشتراکگذاری و حفاظت از دادهها باید همزمان با توسعه کیف پول تعیین شود.
از این منظر، چالش اصلی تنها مالکیت داده نیست، بلکه نحوه حکمرانی و مدیریت آن در شرایط عادی و بحرانی اهمیت بیشتری پیدا میکند.
پایداری شبکه پرداخت؛ شرط مهم توسعه کیف پول
احمدیان همچنین بر اهمیت تابآوری شبکه پرداخت تأکید کرد. به گفته او، اختلال در فعالیت یک بانک را میتوان مدیریت کرد، اما اختلال گسترده در شبکه پرداخت میتواند آثار اجتماعی و اقتصادی بیشتری داشته باشد و حتی فعالیت کسبوکارها را تحت تأثیر قرار دهد.
بر همین اساس، توسعه کیف پول شهروندی باید همزمان با توجه به زیرساختهای پایدار، امنیت اطلاعات و تداوم خدمات پرداخت دنبال شود. در این میان، نقش دولت نیز به جای رقابت مستقیم با بخش خصوصی، باید بر ایجاد زیرساخت، تنظیمگری و فراهم کردن شرایط فعالیت کسبوکارهای نوآور متمرکز باشد.
با وجود آغاز برخی اقدامات در این زمینه، توسعه کیف پول شهروندی در ایران همچنان با چالشهایی در حوزه تنظیمگری، اتصال سامانهها، حکمرانی داده و شکلگیری اکوسیستم مشترک روبهرو است؛ چالشهایی که تعیین تکلیف آنها میتواند مسیر ورود کیف پول از یک ابزار پرداخت به یک بستر جامع خدمات شهروندی را هموار کند.