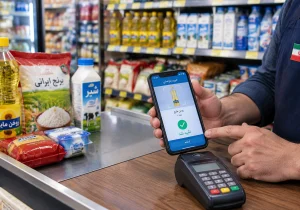
به گزارش آرمان جوان؛ عبور تعداد سفارشهای روزانه اسنپپی از یک میلیون سفارش در ابتدای شهریور ۱۴۰۵، فقط یک رکورد برای یک پلتفرم نیست؛ نشانهای از بزرگتر شدن بازاری است که در آن خرید کالا و خدمات با اعتبار و پرداخت مرحلهای، به بخشی از رفتار مصرفکننده ایرانی تبدیل شده است.
در کنار اسنپپی، دیجیپی، تارا، ازکیوام، لندو، کیپا و دیگر بازیگران این حوزه نیز برای جذب مشتری، توسعه شبکه فروشندگان و افزایش سهم خود از بازار اعتبار خرد رقابت میکنند. اسنپپی اکنون خرید چهارقسطی بدون سود و کارمزد را برای اعتبارهای ۲ تا ۵۰ میلیون تومان اعلام میکند و دیجیپی نیز خرید اقساطی بدون ضامن را در شبکه خود ارائه میدهد.
پشت این رشد اما فقط یک تحول فناورانه قرار ندارد. کاهش قدرت خرید، افزایش قیمت کالاها و دشوارتر شدن پرداخت نقدی باعث شده اعتبار برای بخشی از خانوارها از یک امکان جانبی به ابزاری برای تأمین هزینه خرید تبدیل شود. همینجا پرسش اصلی شکل میگیرد: بازار خرید اعتباری واقعاً قدرت خرید ایجاد میکند یا فقط هزینه مصرف امروز را به درآمد فردا منتقل میکند؟
خرید قسطی از کالای گران به هزینههای روزمره رسید
خرید اقساطی در گذشته بیشتر برای کالاهای گرانقیمت و بادوام مانند خودرو، لوازم خانگی یا تجهیزات ضروری مطرح بود. امروز اما اعتبار خرید به طیف بسیار گستردهتری از کالاها و خدمات رسیده است.
این تغییر فقط نتیجه ورود فناوری به خدمات مالی نیست. سمت دیگر ماجرا، وضعیت اقتصاد خانوار است. وقتی فاصله میان درآمد و قیمت کالاها بیشتر میشود، پرداخت یکباره برای بسیاری از خریدها دشوارتر خواهد شد و پرداخت مرحلهای جذابیت بیشتری پیدا میکند.
به همین دلیل، رشد بازار اعتبار خرد را نمیتوان صرفاً یک موفقیت تجاری برای پلتفرمها دانست. بخشی از این رشد، بازتاب تغییری در رفتار خانوارهاست؛ خانوارهایی که برای حفظ سطح مصرف خود به ابزارهای مالی جدید متوسل میشوند.
گزارشهای صنعت اعتبار خرد نیز از گسترش قابل توجه این بازار در ایران حکایت دارد؛ بازاری که میلیونها کاربر و میلیونها تراکنش را دربر گرفته و بازیگران متعددی را به خود جذب کرده است.
بازار دیگر دو بازیگر ندارد
اگر چند سال قبل خرید اعتباری بیشتر با چند نام محدود شناخته میشد، امروز نقشه بازار بسیار گستردهتر شده است.
اسنپپی در بخش اعتبار خرید و پرداخت مرحلهای فعال است. دیجیپی علاوه بر خرید اعتباری، خدمات خرید اقساطی و تسهیلات خرید کالا و خدمات ارائه میکند. تارا، ازکیوام، لندو، کیپا و دیگر شرکتهای فعال نیز هرکدام با مدل، شبکه پذیرندگی و شرایط متفاوت در این بازار حضور دارند.
برای نمونه، اسنپپی در سرویس چهارقسطه خود اعتبار ۲ تا ۵۰ میلیون تومانی را اعلام کرده و دیجیپی نیز امکان خرید اقساطی را بدون ضامن معرفی میکند. این تفاوتها نشان میدهد «خرید قسطی» یک محصول واحد نیست و شرایط دریافت و بازپرداخت در هر خدمت میتواند متفاوت باشد.
بنابراین مقایسه این پلتفرمها فقط با سقف اعتبار یا تعداد اقساط، تصویر کاملی ارائه نمیدهد. هزینه نهایی، شرایط اعتبارسنجی، ضمانت، شبکه فروشندگان و حتی نوع کالایی که میتوان با اعتبار خریداری کرد، بخشی از تفاوت واقعی آنهاست.
پشت هر قسط، یک زنجیره مالی وجود دارد
آنچه مشتری هنگام خرید میبیند، یک صفحه پرداخت و چند عدد برای اقساط است؛ اما پشت آن، یک زنجیره مالی پیچیدهتر قرار دارد. منابع اعتبار باید از جایی تأمین شوند، ریسک بازپرداخت باید مدیریت شود و میان پلتفرم، تأمینکننده منابع و فروشنده رابطه مالی شکل بگیرد.
در نتیجه، برای شناخت مدل اقتصادی این بازار باید سه پرسش اساسی را پاسخ داد:
منابع مالی از کجا میآید؟ ریسک بازپرداخت بر عهده چه کسی است؟ درآمد هر حلقه از این زنجیره چگونه ایجاد میشود؟
پاسخ این پرسشها اهمیت زیادی دارد، زیرا نشان میدهد پلتفرم صرفاً یک واسطه فروش نیست؛ بلکه در بسیاری از موارد بخشی از زنجیره تأمین مالی مصرفکننده است.
جذابیت قسط، تصمیم خرید را تغییر میدهد
یکی از مهمترین مزیتهای خرید اعتباری برای فروشنده، کاهش مانع پرداخت نقدی است.
وقتی قیمت یک کالا به چند پرداخت کوچکتر تقسیم میشود، خرید برای مشتری قابلدسترستر به نظر میرسد. این موضوع میتواند فروش را افزایش دهد و مشتریانی را وارد بازار کند که در حالت پرداخت نقدی امکان خرید نداشتند. اما همین ویژگی یک اثر رفتاری هم دارد.
مصرفکنندهای که فقط قیمت نهایی را میبیند، ممکن است خریدی را انجام دهد که در صورت پرداخت نقدی، آن را به تعویق میانداخت. در اینجا اعتبار فقط روش پرداخت نیست؛ بر تصمیم خرید اثر میگذارد. هرچه دریافت اعتبار سادهتر شود، فاصله میان «میتوانم بخرم» و «میخواهم بخرم» نیز کمتر میشود.
هزینه واقعی خرید کجاست؟
مهمترین معیار در مقایسه خدمات اعتباری، مبلغ قسط نیست؛ مجموع هزینهای است که مشتری در پایان پرداخت میکند. برای یک خرید اعتباری باید حداقل قیمت نقدی کالا، مبلغ اعتبار، پیشپرداخت، تعداد اقساط، کارمزدها و مجموع بازپرداخت مشخص باشد.
ممکن است دو خدمت هر دو چهارقسطه باشند، اما هزینه نهایی آنها برای مشتری متفاوت باشد. از سوی دیگر، عبارتهایی مانند «بدون سود و کارمزد» نیز باید در کنار شرایط کامل همان خدمت خوانده شوند. اسنپپی برای سرویس چهارقسطه خود صراحتاً از خرید بدون سود و کارمزد سخن میگوید؛ اما این ویژگی را نمیتوان به همه محصولات اعتباری همه پلتفرمها تعمیم داد.بنابراین مقایسه درست زمانی ممکن است که مصرفکننده به جای تمرکز روی عدد قسط، قیمت نقدی و مجموع مبلغ پرداختی را کنار هم بگذارد.
یک قسط کوچک میتواند به تعهد بزرگ تبدیل شود
ریسک خرید اعتباری معمولاً از یک خرید منفرد آغاز نمیشود؛ از جمع شدن چند تعهد شکل میگیرد.
فرض کنیم مبلغ هر قسط به تنهایی برای یک خانوار قابل پرداخت باشد. اگر چند خرید در فاصله کوتاه با اعتبار انجام شود، مجموع اقساط میتواند بخش قابل توجهی از درآمد ماهانه را از پیش متعهد کند. در این شرایط، فرد ممکن است همچنان تصور کند «هر قسط مبلغ زیادی نیست»، اما مجموع پرداختهای آینده تصویر کاملاً متفاوتی نشان میدهد.
این مسئله برای پلتفرمها نیز اهمیت دارد؛ زیرا گسترش اعتبار بدون توجه کافی به توان بازپرداخت مشتری، میتواند ریسک تأخیر و نکول را افزایش دهد.
پس کیفیت اعتبار فقط به این بستگی ندارد که چه مقدار پول در اختیار مردم قرار میگیرد؛ به این بستگی دارد که چه مقدار اعتبار به چه کسی و متناسب با چه توان بازپرداختی داده میشود.
اعتبار، درآمد خانوار را بیشتر نمیکند
این مهمترین مرز میان «افزایش دسترسی» و «افزایش قدرت خرید» است. اگر خانواری کالای ضروری را به دلیل کمبود نقدینگی نمیتواند امروز بخرد و با پرداخت مرحلهای امکان خرید پیدا میکند، اعتبار دسترسی او به کالا را افزایش داده است.
اما درآمد خانوار به همان اندازه بیشتر نشده است. در واقع، بخشی از درآمد ماههای آینده برای تأمین خرید امروز متعهد شده است. بنابراین اعتبار میتواند قدرت خرید زمانی ایجاد کند، اما لزوماً قدرت خرید درآمدی ایجاد نمیکند.
این تفاوت در اقتصادی که خانوارها با افزایش هزینهها روبهرو هستند، اهمیت بیشتری دارد؛ زیرا اگر اعتبار جای افزایش درآمد را بگیرد، رشد مصرف ممکن است بدون آنکه وضعیت مالی خانوار واقعاً بهتر شده باشد اتفاق بیفتد.
وقتی اعتبار خرج زندگی میشود
استفاده از اعتبار برای خرید یک کالای بادوام با استفاده مداوم از اعتبار برای هزینههای جاری زندگی یکسان نیست. در حالت نخست، خانوار یک تعهد مشخص برای یک خرید مشخص ایجاد میکند. اما اگر فرد برای پوشاک، خریدهای روزمره، خدمات و هزینههای جاری مرتباً از اعتبار استفاده کند، بخشی از هزینه زندگی او به ماههای آینده منتقل میشود.
در این حالت، اعتبار میتواند از ابزار مدیریت نقدینگی به ابزاری برای حفظ سطح مصرف تبدیل شود. این تغییر، یکی از مهمترین نشانههایی است که باید هنگام بررسی رشد بازار اعتبار مورد توجه قرار گیرد: آیا اعتبار برای خرید بهتر استفاده میشود یا برای جبران درآمد ناکافی؟
فروشنده هم از رشد اعتبار سود میبرد
رونق خرید اعتباری فقط به نفع پلتفرم نیست. فروشنده نیز از دسترسی مشتری به اعتبار منتفع میشود، زیرا مشتریای که توان پرداخت نقدی ندارد، با اعتبار میتواند به خریدار تبدیل شود.
این موضوع بهخصوص در بازار کالاهای گرانقیمت اهمیت دارد. فروشنده به جای از دست دادن مشتری، میتواند خرید را از طریق پرداخت مرحلهای امکانپذیر کند.
اما در اینجا نیز یک شرط مهم وجود دارد: هزینه تأمین اعتبار و شرایط معامله نباید به شکل غیرشفاف به مصرفکننده منتقل شود. هرچه هزینه نهایی برای مشتری شفافتر باشد، رقابت میان فروشندگان و پلتفرمها نیز سالمتر خواهد بود.
رقابت واقعی بر سر رابطه مالی با مشتری است
پلتفرمهای اعتباری فقط به دنبال ثبت یک خرید بیشتر نیستند. کاربری که برای دریافت اعتبار وارد یک سامانه میشود، میتواند در ادامه از خدمات مالی دیگری نیز استفاده کند. سابقه خرید، نحوه بازپرداخت و رفتار مالی او نیز برای اعتبارسنجیهای بعدی اهمیت پیدا میکند.
به همین دلیل، ارزش اقتصادی این بازار فقط در مبلغ هر خرید خلاصه نمیشود. شرکتی که بتواند رابطه مالی بلندمدتتری با مشتری ایجاد کند، در آینده امکان بیشتری برای ارائه خدمات مالی، افزایش پذیرندگان و توسعه محصولات خود خواهد داشت. از این منظر، رقابت میان پلتفرمها در نهایت رقابت برای حضور در بخش بیشتری از زندگی مالی مشتری است.
یک میلیون سفارش هنوز اندازه بازار را نشان نمیدهد
عبور سفارشهای روزانه اسنپپی از یک میلیون، حتی در صورت پذیرش کامل این آمار، تنها یکی از شاخصهای فعالیت این پلتفرم است.
برای اینکه بتوان درباره اثر اقتصادی این رشد قضاوت کرد، اطلاعات بیشتری لازم است: ارزش ریالی سفارشها، متوسط اعتبار هر کاربر، تعداد کاربران فعال، میزان استفاده همزمان از چند خدمت اعتباری، سهم خریدهای ضروری، نرخ بازپرداخت و میزان مطالبات معوق.
یک میلیون سفارش با ارزش متوسط ۵۰۰ هزار تومان، از نظر اقتصادی با یک میلیون سفارش چند میلیون تومانی تفاوت اساسی دارد. بنابراین تعداد سفارشها را نباید بهتنهایی نشانه افزایش رفاه، قدرت خرید یا حتی سودآوری یک پلتفرم دانست. حجم فعالیت مهم است، اما کیفیت و ارزش اقتصادی این فعالیت مهمتر است.
رشد اعتبار بدون شفافیت، بازار را شکننده میکند
گسترش خرید اعتباری ذاتاً اتفاق بدی نیست. این خدمات میتوانند دسترسی مردم به کالاهای ضروری را افزایش دهند، فروش کسبوکارها را تقویت کنند و بخشی از نیاز خانوار به تأمین مالی را پاسخ دهند.
اما توسعه سالم این بازار به شفافیت وابسته است. مصرفکننده باید پیش از خرید بداند قیمت نقدی چقدر است، مجموع پرداختی او چقدر خواهد بود، چه هزینههایی دریافت میشود، اقساط تا چه زمانی ادامه دارد و تأخیر در پرداخت چه پیامدی دارد.
در طرف مقابل، شرکتهای اعتباردهنده نیز باید مراقب باشند افزایش تعداد کاربران و حجم اعتبار، به قیمت افزایش ریسک بازپرداخت تمام نشود. بازاری که در آن اعتبار بدون توجه به توان مالی مشتری گسترش پیدا کند، ممکن است در کوتاهمدت رشد کند اما در بلندمدت با افزایش مطالبات معوق و کاهش توان بازپرداخت مشتریان روبهرو شود.
برنده نهایی، پلتفرم یا مصرفکننده؟
بازار خرید اعتباری را نمیتوان با دوگانه ساده «خدمت به مردم» یا «سود شرکتها» تحلیل کرد. یک پلتفرم میتواند همزمان یک کسبوکار سودآور باشد و خدمتی ارائه دهد که برای مشتری نیز ارزش داشته باشد. فروشنده هم میتواند از افزایش فروش سود ببرد و مصرفکننده نیز از امکان پرداخت مرحلهای استفاده کند. مسئله زمانی شکل میگیرد که هزینه و منفعت میان این سه طرف به شکل نامتوازن توزیع شود.
اگر مصرفکننده کالای موردنیازش را با هزینهای شفاف و متناسب با درآمد خود تهیه کند، اعتبار میتواند ابزار مفیدی باشد. همچنین اگر فروشنده مشتری بیشتری جذب کند و پلتفرم نیز از ارائه خدمات مالی درآمد به دست آورد، هر سه طرف در یک چرخه اقتصادی سالم قرار گرفتهاند.
اما اگر مشتری برای حفظ سطح مصرف خود مرتباً اعتبار جدید بگیرد، فروش با بدهی خانوار رشد کند و پلتفرم نیز صرفاً به افزایش حجم اعتبار توجه داشته باشد، ظاهر بازار ممکن است از رونق حکایت کند اما فشار مالی در جای دیگری جمع شده باشد.
بازار اعتبار در نقطه تعیینکننده
خرید اعتباری دیگر یک ابزار جانبی برای فروش کالا نیست؛ به بخشی از اقتصاد مصرفی ایران تبدیل شده است.
ورود بازیگران متعدد، افزایش شبکه پذیرندگان و سادهتر شدن دریافت اعتبار میتواند رقابت و دسترسی را افزایش دهد. از سوی دیگر، کاهش قدرت خرید خانوارها نیز تقاضا برای چنین خدماتی را بیشتر کرده است. اما آینده این بازار را صرفاً تعداد کاربران و تراکنشها تعیین نمیکند.
معیار اصلی این است که اعتبار تا چه اندازه به تأمین مالی سالم کمک میکند و از چه نقطهای به بعد، صرفاً مصرف امروز را با درآمد فردا تأمین میکند. در نهایت، اعتبار زمانی برای مصرفکننده مفید است که فاصله میان نیاز امروز و درآمد فردا را مدیریت کند؛ نه اینکه این فاصله را دائماً بزرگتر کند.
بازار خرید اقساطی میتواند بخشی از مشکل قدرت خرید را مدیریت کند، اما نمیتواند جای افزایش درآمد خانوار را بگیرد. اگر اعتبار به ابزاری برای خرید کالاهای ضروری و مدیریت نقدینگی تبدیل شود، میتواند یک خدمت مالی مفید باشد؛ اما اگر به راهی برای ادامه مصرف فراتر از توان مالی تبدیل شود، آنچه امروز به شکل «قدرت خرید» دیده میشود، ممکن است فردا خودش را در قالب بدهی و کاهش قدرت مالی خانوار نشان دهد.
- نویسنده : نرگس مالکی