حرکت هوش مصنوعی در صنعت بیمه از ابزارهای مولد به سمت عاملهای هوشمند، بحث تازهای را درباره میزان خودکارسازی فرآیندها، حدود اختیار ماشین و ضرورت نظارت انسانی مطرح کرده است؛ موضوعی که در پنل «کاربرد هوش مصنوعی در صنعت بیمه و فناوری اینشورتک» در رویداد IRAN AI ۲۰۲۶ بررسی شد. به گزارش آرمان جوان، این […]
حرکت هوش مصنوعی در صنعت بیمه از ابزارهای مولد به سمت عاملهای هوشمند، بحث تازهای را درباره میزان خودکارسازی فرآیندها، حدود اختیار ماشین و ضرورت نظارت انسانی مطرح کرده است؛ موضوعی که در پنل «کاربرد هوش مصنوعی در صنعت بیمه و فناوری اینشورتک» در رویداد IRAN AI ۲۰۲۶ بررسی شد.
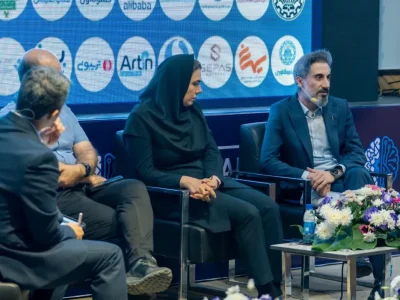
به گزارش آرمان جوان، این پنل ۳۱ شهریورماه در دانشگاه صنعتی شریف برگزار شد و علیرضا شکیبایی، معاون توسعه محصول ریتون، در آن درباره کاربرد Agentic AI، مدیریت ریسک، پرداخت خسارت و مسیر خلق ارزش برای مشتریان صنعت بیمه توضیح داد.
هوش مصنوعی از دستیار به عامل هوشمند رسید
شکیبایی در این نشست با تشریح رویکرد ریتون به هوش مصنوعی گفت این شرکت فناوری را از دو مسیر دنبال میکند؛ نخست استفاده از AI در توسعه محصول و دوم ایجاد محصولات مبتنی بر هوش مصنوعی.
به گفته او، ریتون فعالیت خود را با توسعه سامانه بیمهگری متمرکز (Core) آغاز کرده و سپس دامنه خدمات دیجیتال خود را گسترش داده است. این شرکت همچنین با توجه به شرایط تحریمی و احتمال اختلال در دسترسی به سرویسهای خارجی، توسعه زیرساخت بومی را برای حفظ پایداری سامانهها دنبال کرده است.
یکی از محورهای اصلی صحبت شکیبایی، تغییر رویکرد از Generative AI به سمت Agentic AI بود. در این مدل، هوش مصنوعی صرفاً پاسخ تولید نمیکند، بلکه میتواند یک هدف مشخص را دریافت کرده و از طریق مراحلی مانند استدلال (Reasoning)، برنامهریزی (Planning)، استفاده از ابزارها (Tools)، ارائه پیشنهاد یا تصمیم و در نهایت اقدام (Action)، بخشی از فرآیند را بهصورت خودکار پیش ببرد.
به گفته معاون توسعه محصول ریتون، تمرکز این شرکت اکنون بیش از گذشته بر همین مرحله «اقدام» و میزان خودمختاری (Autonomy) سیستمها قرار دارد.
عاملهای هوشمند به فرآیندهای بیمهای وارد میشوند
شکیبایی از توسعه عاملهای هوشمند در حوزههایی مانند تحلیل، توسعه و تست نرمافزار به عنوان یکی از برنامههای ریتون نام برد.
به گفته او، بخشی از محصولات این شرکت به مرحله عملیاتی رسیده و برخی دیگر همچنان در حال توسعه هستند. استفاده از Agentic AI در این حوزهها میتواند ظرفیت توسعه را بدون افزایش متناسب نیروی انسانی بالا ببرد.
اما کاربرد عاملهای هوشمند به بخشهای فنی محدود نمیشود و حوزههایی مانند ارزیابی ریسک، تشخیص تقلب، بررسی خسارت و ارائه خدمات بیمهای نیز میتوانند در مسیر استفاده از این فناوری قرار بگیرند.
مرز خودکارسازی در پرداخت خسارت کجاست؟
یکی از چالشهای اصلی استفاده از عاملهای هوشمند در صنعت بیمه، تعیین سطح اختیار و مسئولیت آنهاست.
شکیبایی تأکید کرد مسئله امروز دیگر صرفاً استفاده یا عدم استفاده از هوش مصنوعی نیست؛ بلکه باید مشخص شود چه میزان از یک فرآیند را میتوان به عامل هوشمند سپرد و در چه نقاطی حضور و نظارت انسان ضروری است.
این موضوع در فرآیند پرداخت خسارت اهمیت بیشتری پیدا میکند. در یک سناریوی هوشمند، مشتری خسارت را اعلام میکند، اطلاعات و مستندات در سیستم قرار میگیرد، دادهها تحلیل میشوند و عامل هوشمند میتواند پیشنهاد پرداخت را ارائه کند.
اما در همین مرحله، مفهوم «مرزگذاری» یا Boundary اهمیت پیدا میکند؛ یعنی باید از قبل مشخص باشد عامل هوشمند تا چه سقفی اختیار تصمیمگیری یا اقدام دارد، چه مواردی نیازمند بررسی انسانی هستند و احتمال تقلب چگونه ارزیابی میشود.
به گفته شکیبایی، محدودیتهای عاملهای هوشمند باید متناسب با ریسکی تعریف شود که اقدام آنها ایجاد میکند. در این طراحی، عواملی مانند «شعاع آسیب احتمالی» و «پیامدهای اقدام» نیز باید مورد توجه قرار گیرد.
نظارت انسانی در کنار خودمختاری هوش مصنوعی
افزایش خودکارسازی به معنای حذف نقش انسان از فرآیندهای بیمهای نیست. هرچه اختیار یک عامل هوشمند بیشتر شود، موضوعاتی مانند مدیریت ریسک، الزامات رگولاتوری و قواعد کسبوکار نیز اهمیت بیشتری پیدا میکنند.
بر همین اساس، طراحی یک سیستم مبتنی بر Agentic AI فقط به انتخاب مدل هوش مصنوعی محدود نمیشود؛ بلکه باید حدود اختیار، نقاط توقف و موارد نیازمند مداخله انسانی نیز از ابتدا مشخص باشد.
این مسئله در فرآیندهای مالی اهمیت بیشتری دارد؛ چرا که خطا در اقداماتی مانند پرداخت خسارت میتواند مستقیماً هزینه مالی ایجاد کند و در برخی موارد امکان بازگشت تصمیم نیز وجود نداشته باشد.
بیمههای اشخاص و خسارت؛ مسیرهای محتمل خلق ارزش
شکیبایی در بخش دیگری از صحبتهای خود، هدف نهایی توسعه فناوری را تبدیل هوش مصنوعی به تجربهای ملموس و واقعی برای مشتریان عنوان کرد.
به گفته او، صنعت بیمه به دلیل پایین بودن میزان مراجعه و تعامل روزمره مشتریان، در شناسایی نقاطی که هوش مصنوعی میتواند ارزش ملموسی ایجاد کند با چالش روبهرو است.
با این حال، بیمههای اشخاص، درمان و عمر و همچنین فرآیند پرداخت خسارت از جمله حوزههایی هستند که میتوانند ظرفیت بیشتری برای خلق ارزش داشته باشند.
در این میان، تعریف شاخصهای کلیدی عملکرد (KPI) متناسب با نیاز واقعی صنعت و مشتری اهمیت ویژهای دارد؛ چرا که صرف استفاده از یک فناوری جدید، بهتنهایی به معنای خلق ارزش نیست.
ریتون در مسیر توسعه محصولات مبتنی بر AI
ریتون فعالیت خود را با تمرکز بر سامانه بیمهگری متمرکز آغاز کرده و سپس دامنه خدمات دیجیتال خود را توسعه داده است. به گفته شکیبایی، مسیر فعلی این شرکت بر دو محور استفاده از هوش مصنوعی برای توسعه محصولات و ایجاد محصولات مبتنی بر AI استوار است.
حرکت به سمت Agentic AI میتواند مرحله متفاوتی از دیجیتالیشدن صنعت بیمه را رقم بزند؛ مرحلهای که در آن، مسئله فقط سرعت یا اتوماسیون نیست، بلکه تعیین دقیق حدود اختیار ماشین، مدیریت ریسک و حفظ نظارت انسانی نیز بخشی از طراحی محصول محسوب میشود.
گفتنی است پنل «کاربرد هوش مصنوعی در صنعت بیمه و فناوری اینشورتک» ۳۱ شهریورماه در دانشگاه صنعتی شریف برگزار شد. در این پنل علاوه بر علیرضا شکیبایی، الهام فراهانی، مدیرعامل شرکت سیمرغ بیمه ایران و حمیدرضا لرستانی، مدیر فنی بیمهداتکام حضور داشتند و سهیل تهرانیپور هدایت نشست را بر عهده داشت.